Domain schnellkühlung.de kaufen?
Wir ziehen mit dem Projekt
schnellkühlung.de um.
Sind Sie am Kauf der Domain
schnellkühlung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schnellkühlung.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **

Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
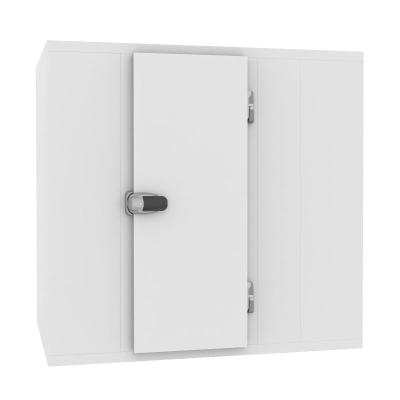
COMBISTEEL - Kühlraum positiv/negativ 3000x4200x2400 - 120 mmEigenschaften : Typ: Pro Line. Breite (mm): 3000 Tiefe (mm): 4200 Höhe (mm): 2400 Innenmaße BxTxH (mm): 2760x3960x2160 Gewicht des Brenners (kg): 958 Fassungsvermögen (m3): 23,6 Breite der Tür (mm): 850 Dicke der Isolierung (mm): 12013973,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
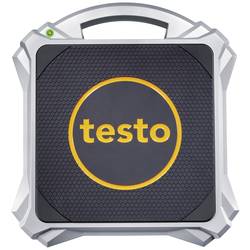
Kältemittel-Messgerät testo 560i Kältemittel mit Datenloggerfunktion 0564 1560-ISODie Weltneuheit von Testo die kabellose digitale Kältemittelwaage testo 560i. Die Steuerung der Messung des Kältemittelgewichtes erfolgt über Bluetooth durch die Testo Monteurhilfen und die testo Smart App für Smartphone und Tablet. Und zusammen mit dem separat erhältlichen intelligenten Ventil wird die Befüllung von Kälteanlagen und Wärmepumpen revolutionär einfach. Denn Waage und Ventil ermöglichen die automatische und präzise Befüllung nach Zielwert – dank patentierter Technologie. Darüberhinaus machen hohe Messgenauigkeit, hohe und stabile Bluetooth-Reichweite, kompaktes und robustes Gehäuse mit niedrigem Gewicht und lange Batterielaufzeit die Waage zum zuverlässigen und praktischen Begleiter.426,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff EStG:
-
Positiver Kühlraum Horeca-Material 2100x2100Der positive Kühlraum Materiel Horeca mit der Referenz KCEL212120 wurde entwickelt, um die Kühlung Ihrer Produkte zu optimieren. Er zeichnet sich durch seine funktionelle Struktur mit den Maßen 2100 x 2100 mm aus. Sie ist mit einer 80 mm starken...4877,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
COMBISTEEL - Positiv-/Negativ-Kühlraum 3000x3000x2400Eigenschaften : Typ: Pro Line. Breite (mm): 3000 Tiefe (mm): 3000 Höhe (mm): 2400 Innenmaße BxTxH (mm): 2760x2760x2160 Gewicht des Brenners (kg): 684 Fassungsvermögen (m3): 16,4 Breite der Tür (mm): 850 Dicke der Isolierung (mm): 1209298,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
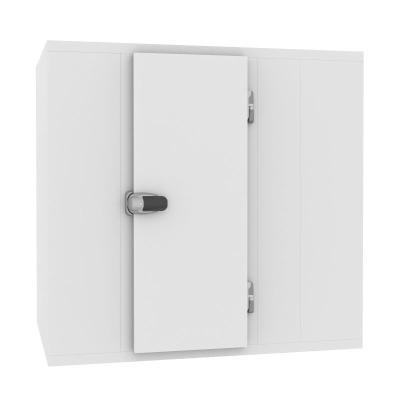
COMBISTEEL - Kühlraum positiv/negativ 3000x4200x2400 - 120 mmEigenschaften : Typ: Pro Line. Breite (mm): 3000 Tiefe (mm): 4200 Höhe (mm): 2400 Innenmaße BxTxH (mm): 2760x3960x2160 Gewicht des Brenners (kg): 958 Fassungsvermögen (m3): 23,6 Breite der Tür (mm): 850 Dicke der Isolierung (mm): 12013973,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
Kältemittel-Messgerät testo 560i Kältemittel mit Datenloggerfunktion 0564 1560-ISODie Weltneuheit von Testo die kabellose digitale Kältemittelwaage testo 560i. Die Steuerung der Messung des Kältemittelgewichtes erfolgt über Bluetooth durch die Testo Monteurhilfen und die testo Smart App für Smartphone und Tablet. Und zusammen mit dem separat erhältlichen intelligenten Ventil wird die Befüllung von Kälteanlagen und Wärmepumpen revolutionär einfach. Denn Waage und Ventil ermöglichen die automatische und präzise Befüllung nach Zielwert – dank patentierter Technologie. Darüberhinaus machen hohe Messgenauigkeit, hohe und stabile Bluetooth-Reichweite, kompaktes und robustes Gehäuse mit niedrigem Gewicht und lange Batterielaufzeit die Waage zum zuverlässigen und praktischen Begleiter.426,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kältemittel-Messgerät testo 560i Set Kältemittel mit Datenloggerfunktion 0564 2560-ISODas automatische Befüllungssytem bestehend aus digitaler Kältemittelwaage testo 560i und intelligentem Ventil. Dadurch wird die Befüllung von Kälteanlagen und Wärmepumpen revolutionär einfach. Denn Waage und intelligentes Ventil ermöglichen die automatische und präzise Befüllung nach Zielwert dank patentierter Technologie. Und sie funktionieren im Team mit den Testo Monteurhilfen und der testo Smart App für Smartphone und Tablet. Automatische und präzise Kältemittel-Befüllung nach Ziel-Überhitzung, -Unterkühlung und -Gewicht. Kabellose Verbindung und Bedienung mit Testo Monteurhilfen und testo Smart App über Bluetooth. Alle Messwerte zum Befüllungsverlauf auf einen Blick mit Speicherung der Messdaten in der testo Smart App.590,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
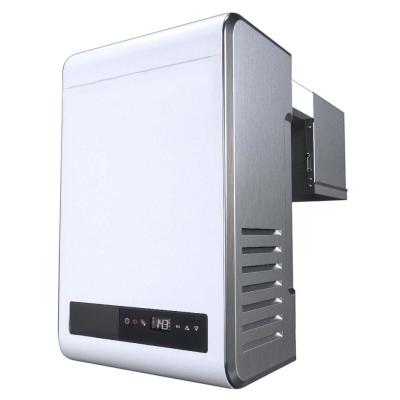
Motor für Kühlraum Typ Positiv 13.2 - 27.6 m3 - CombisteelEigenschaften:Breite (mm): 671Tiefe (mm): 975Höhe (mm): 828Material: Gegalvaniseerd staalFarbe: WeißBruttogewicht (kg): 88Auskunft: Kann über Bluetooth mit einer App verbunden werden.Spannung (Volt): 230Spannungsfrequenz (Hz): 50Gesamtleistung (kW):...4305,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.